
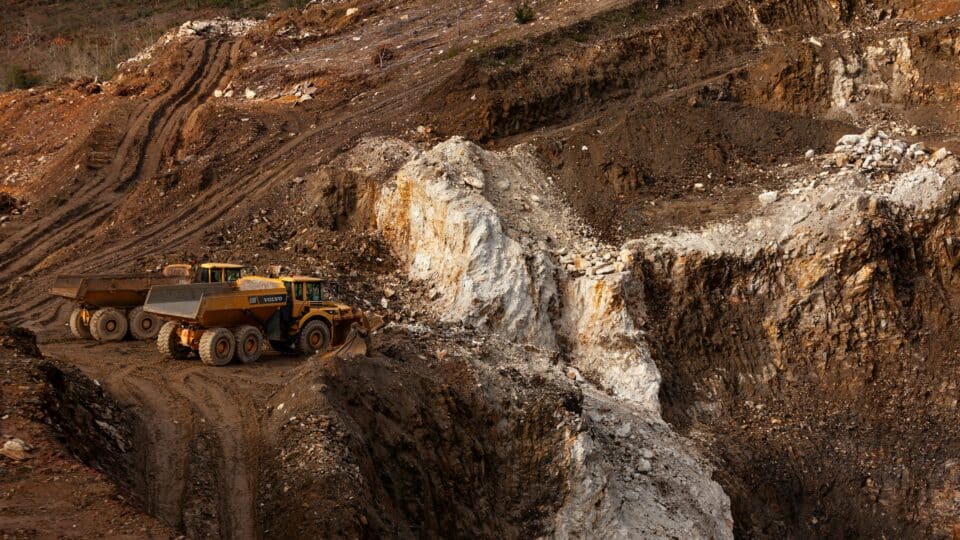
Mineralele critice sunt noul petrol? Metafora este imperfectă, dar puterea strategică din spatele ei este reală. Litiul, cuprul, grafitul, nichelul, cobaltul, galiul, germaniul și pământurile rare nu alimentează motoarele prin ardere, însă fără ele este greu să construiești baterii, rețele electrice, turbine, cipuri, radare, roboți, centre de date și o parte din industria de apărare.
Diferența față de petrol este importantă: mineralele nu sunt toate interschimbabile, multe pot fi reciclate, iar vulnerabilitatea nu se află doar în mină. Uneori adevărata putere economică este în rafinare, separare, procesare chimică și producția componentelor. O țară poate avea minereu și totuși să depindă de altcineva pentru materialul utilizabil industrial.
Acest articol InfoBuz este actualizat la 2 noiembrie 2026 și folosește datele din Global Critical Minerals Outlook 2026 al Agenției Internaționale pentru Energie, Critical Raw Materials Act al Uniunii Europene și Mineral Commodity Summaries 2026 al USGS.
Mineralele critice sunt noul petrol? Răspunsul scurt
| Mineral | De ce contează | Risc principal |
|---|---|---|
| Cupru | rețele electrice, motoare, transformatoare, centre de date | proiecte noi lente și posibil deficit structural |
| Litiu | baterii EV și stocare | cerere foarte rapidă și rafinare concentrată |
| Grafit | material dominant pentru anozii bateriilor Li-ion | procesarea battery-grade foarte concentrată |
| Pământuri rare | magneți permanenți pentru motoare, turbine, robotică și apărare | separare și producția magneților concentrate geografic |
| Nichel | baterii și aliaje speciale | concentrare mare în Indonezia la producție și procesare |
| Cobalt | unele chimii de baterii și superaliaje | dependență puternică de producători concentrați și politici de export |
| Galiu / germaniu | semiconductori, comunicații, optoelectronică | producție și exporturi concentrate |
De ce „critice” nu înseamnă neapărat „rare”
Un mineral devine critic atunci când combină două lucruri: importanță economică mare și risc ridicat de întrerupere a aprovizionării. Nu trebuie să fie extrem de rar în scoarța terestră.
Cuprul este un exemplu perfect. Nu este un element exotic, dar este esențial pentru electrificare și foarte greu de substituit la scară mare fără costuri sau pierderi de performanță. Dacă proiectele miniere nu cresc suficient de repede, o piață uriașă poate deveni vulnerabilă chiar dacă resurse geologice există.
IEA: cererea de minerale critice aproape se dublează până în 2040
În Global Critical Minerals Outlook 2026, IEA estimează că cererea agregată pentru mineralele critice analizate aproape se dublează până în 2040 în scenariul politicilor actuale.
Litiul are cea mai rapidă creștere, cu o cerere de peste trei ori mai mare până în 2040. Nichelul, grafitul și pământurile rare cresc cu aproximativ 50–90%, iar cuprul înregistrează cea mai mare creștere în volum: aproximativ 7 milioane de tone suplimentare până în 2040.
Motorul principal este electrificarea: vehicule electrice, stocare în baterii, rețele, regenerabile, centre de date și echipamente industriale electrice.
Cuprul poate deveni blocajul mare al electrificării
O baterie poate schimba chimia și poate reduce cobaltul sau nichelul. O rețea electrică nu poate elimina cuprul la fel de ușor. Transformatoarele, cablurile, motoarele, generatoarele și infrastructura de transport al energiei au nevoie de cantități masive de conductori.
IEA estimează în outlook-ul din 2026 că, pe baza proiectelor anunțate, deficitul de ofertă de cupru în 2035 rămâne în jur de 25%, chiar dacă perspectiva s-a îmbunătățit față de anul anterior.
Problema nu este doar geologică. Minele de cupru au perioade lungi de dezvoltare, costuri mari, autorizări complexe și, în multe regiuni, grade de minereu în scădere.
Litiul: simbolul erei bateriilor, dar nu singurul mineral important
Litiul a devenit imaginea publică a tranziției energetice pentru că aproape toate bateriile dominante pentru vehicule electrice și stocare staționară folosesc litiu, indiferent dacă vorbim despre LFP, NMC sau alte chimii comerciale actuale.
USGS arată în Mineral Commodity Summaries 2026 că securitatea aprovizionării cu litiu a devenit o prioritate pentru companii tehnologice și constructori auto din Asia, Europa și America de Nord. Noi proiecte sunt dezvoltate de la Argentina și Chile până la Australia, Canada, Africa și Europa.
Pe termen scurt, piața poate trece prin perioade de surplus și prețuri mici. Pe termen lung, IEA vede din nou riscul unui deficit dacă proiectele nu țin pasul cu cererea.
Grafitul: mineralul pe care mulți îl uită când vorbesc despre baterii
Majoritatea discuțiilor despre baterii se concentrează pe litiu, nichel și cobalt. Dar anodul unei baterii Li-ion comerciale folosește de obicei grafit natural, sintetic sau un amestec.
Grafitul este important tocmai pentru că procesarea battery-grade este mult mai concentrată decât extracția brută. IEA estimează că, în 2035, China ar putea furniza în continuare aproximativ 80% din grafitul battery-grade rafinat dacă proiectele actuale evoluează conform planurilor.
USGS arată că China a reprezentat în 2023 aproximativ 79% din producția mondială de grafit natural, una dintre cele mai concentrate piețe minerale majore analizate.
Pământurile rare: puține kilograme pot bloca produse de miliarde
Pământurile rare sunt un grup de elemente folosite în magneți permanenți de înaltă performanță, optică, electronică, lasere și sisteme avansate. Pentru magneți contează în special neodimul, praseodimul, disprosiul și terbiul.
Un motor de tracțiune sau un actuator poate folosi o cantitate relativ mică de astfel de materiale, dar dacă ele lipsesc, produsul final nu poate fi livrat. Asta face lanțul vulnerabil la export controls chiar dacă valoarea mineralului reprezintă doar o fracțiune din prețul final al mașinii, robotului sau sistemului radar.
USGS notează că China a produs circa 68% din pământurile rare extrase la nivel mondial în 2023, iar IEA arată că dominația este și mai mare în rafinare și separare.
Cheia nu este mina, ci lanțul complet
O economie poate deschide mine noi și totuși să rămână dependentă. Minereul extras trebuie concentrat, rafinat, purificat și transformat în material cu specificații industriale. Apoi urmează componentele: catod, anod, magnet, wafer, aliaj sau alt produs intermediar.
IEA arată că diversificarea este mult mai lentă în procesare decât în minerit. În outlook-ul din 2026, proiectele de extracție din afara furnizorilor dominanți cresc, dar rafinarea și producția downstream nu țin același ritm.
La pământuri rare, IEA estimează că până în 2035 proiectele miniere din afara furnizorului dominant ar putea livra aproape 50 kt, dar capacitatea de rafinare/separare planificată rămâne sub 40 kt, iar producția de metale, aliaje și magneți este și mai mică.
China domină mai ales procesarea, nu fiecare mină din lume
Aceasta este una dintre cele mai importante nuanțe. China nu controlează fiecare zăcământ de litiu, cupru sau nichel. Dar în mai multe lanțuri domină etapele în care materia primă devine utilizabilă industrial.
IEA arată că, în 2025, excluzând pământurile rare, cota medie a celui mai mare furnizor de rafinare pentru mineralele analizate a urcat la aproximativ 72%. Pentru pământurile rare, cota celui mai mare rafinator a scăzut de la peste 90% în 2023 la aproximativ 85% în 2025, pe fondul unor noi proiecte în SUA și creșterii producției în Malaysia.
Cu alte cuvinte, diversificarea începe, dar pornește de la o concentrare extrem de mare.
Export controls: riscul nu mai este teoretic
În ultimii ani, mineralele critice au intrat direct în politica comercială. IEA arată că numărul codurilor tarifare minerale supuse controalelor chineze la export s-a triplat din 2023.
Nu doar China folosește astfel de instrumente. Republica Democrată Congo a introdus măsuri asupra cobaltului, Zimbabwe a adoptat restricții pentru litiu, iar Mozambic pentru grafit.
O piață poate părea suficient aprovizionată la nivel global, dar dacă furnizorul dominant își reduce exporturile, restul lumii poate intra imediat în deficit.
Testul N-1: ce se întâmplă dacă dispare cel mai mare furnizor
IEA folosește un exercițiu similar celui din securitatea energetică: elimină cel mai mare furnizor și compară oferta rămasă cu cererea rămasă.
În analiza pentru 2035, situația este severă. Pentru grafit și pământuri rare, oferta din afara celui mai mare furnizor ar acoperi doar aproximativ 35–40% din cererea rămasă. Pentru litiu și cobalt, acoperirea ar fi în jur de 65%.
Aceasta este adevărata definiție practică a dependenței: nu contează doar cât produce lumea în total, ci dacă piața mai funcționează atunci când un nod major cade.
AI, cipurile și robotica adaugă o nouă presiune
Tranziția energetică nu este singurul motor al cererii. Centrele de date au nevoie de rețele și transformatoare, semiconductorii folosesc galiu, germaniu, indiu și alte materiale specializate, iar robotica are nevoie de motoare, magneți și electronice de putere.
IEA avertizează în raportul din 2026 că minerale precum galiul, germaniul, indiul, antimoniul, tungstenul și ytriul devin tot mai importante odată cu expansiunea AI, semiconductorilor, roboticii, aerospațialului și apărării.
De ce cuprul contează și pentru centrele de date AI
Un centru de date nu este doar un set de servere. Are nevoie de linii electrice, transformatoare, bare de distribuție, cabluri, răcire, generatoare și conexiuni la rețea. Cu cât consumul electric crește, cu atât crește și infrastructura fizică necesară.
De aceea, boom-ul AI nu concurează doar pentru cipuri și energie. Concurează indirect și pentru cupru, aluminiu și echipamente electrice.
Uniunea Europeană încearcă să transforme dependența într-o politică industrială
Critical Raw Materials Act stabilește ținte pentru 2030. UE urmărește ca, per ansamblu, capacitatea internă să acopere cel puțin 10% din extracție, 40% din procesare și 25% din reciclare pentru materiile prime strategice.
În plus, obiectivul este ca nu mai mult de 65% din necesarul anual al UE pentru fiecare materie primă strategică, la o etapă relevantă de procesare, să provină dintr-o singură țară terță. Regulile sunt explicate pe pagina Comisiei Europene privind Critical Raw Materials Act.
UE are acum 106 proiecte strategice pentru materii prime critice
Pe 9 octombrie 2026, Comisia Europeană a aprobat o a doua listă de 46 de proiecte strategice în 16 state membre. Împreună cu proiectele aprobate anterior în UE și în țări terțe, numărul total de proiecte desemnate sub CRMA a ajuns la 106.
Aceste proiecte acoperă extracție, procesare, reciclare și substituție pentru materiale precum litiu, grafit, cupru, galiu, germaniu, magneziu, pământuri rare și tungsten. Lista actualizată este disponibilă pe portalul Comisiei Europene pentru proiectele CRMA.
România apare deja pe harta strategică a UE
În prima rundă CRMA din 2025, două proiecte românești au fost desemnate strategice: Rovina, pentru cupru, și SALROM Baia de Fier, pentru grafit battery-grade. A doua selecție din octombrie 2026 include din nou România între cele 16 state membre cu proiecte aprobate.
InfoBuz a analizat separat potențialul intern în articolul România sub pământ: resurse strategice care pot conta în următorii 20 de ani.
De ce reciclarea poate schimba jocul, dar nu suficient de repede
Spre deosebire de petrol, metalele nu dispar după prima utilizare. Cuprul poate fi refolosit, iar bateriile pot furniza litiu, nichel și cobalt pentru noi cicluri de producție.
Aceasta este una dintre marile slăbiciuni ale metaforei „noul petrol”. Mineralele sunt active fizice reutilizabile, nu combustibili consumați definitiv.
Totuși, reciclarea nu poate satisface imediat o piață care crește foarte repede. Pentru a recicla o baterie trebuie mai întâi să existe o baterie ajunsă la sfârșitul vieții. În următorul deceniu, cererea pentru materiale virgine rămâne mare.
Prețurile mici pot crea următoarea criză de ofertă
Mineritul are un paradox: atunci când prețurile scad puternic, consumatorii se bucură, dar proiectele noi devin mai greu de finanțat. Dacă investițiile sunt amânate prea mult, piața poate trece câțiva ani mai târziu într-un deficit sever.
IEA arată că investițiile în minerale critice au scăzut cu aproximativ 9% în 2025, după mai mulți ani de creștere. În același timp, prețurile au revenit în 2025 și începutul lui 2026: cuprul a atins maxime record, iar litiul și cobaltul au recuperat puternic.
De ce o mină nouă nu rezolvă imediat problema
Un proiect minier poate necesita ani pentru explorare, studii, finanțare, autorizare, construcție și ramp-up. După extracție, trebuie construită și infrastructura de procesare, transport și conectare la clienți.
De aceea, o criză de aprovizionare nu se rezolvă simplu prin „deschidem o mină”. Capacitatea industrială trebuie construită înainte ca deficitul să devină acut.
Mineralele critice pot deveni armă geopolitică?
Pot deveni instrument de negociere și presiune, mai ales în sectoarele unde există puțini furnizori și puține alternative. Export controls, licențe, cote și restricții tehnologice pot afecta rapid costurile și disponibilitatea.
Dar puterea nu este absolută. Prețurile ridicate stimulează substituția, reciclarea, noi mine și investiții în alte țări. Pe termen lung, utilizarea excesivă a restricțiilor poate accelera tocmai diversificarea pe care furnizorul dominant ar prefera să o evite.
Cine câștigă în următorii 20 de ani
Nu neapărat țara cu cele mai mari rezerve. Câștigătorul poate fi cel care construiește lanțul complet: geologie, finanțare, permis, energie ieftină, rafinare, chimie, componente, reciclare și contracte pe termen lung cu industria.
Australia are resurse, China are procesare, Europa are piață și industrie avansată, SUA au capital și tehnologie, Africa și America Latină au proiecte majore în dezvoltare. Competiția va fi despre modul în care aceste avantaje sunt conectate.
Pentru mai multe informații despre China, poți consulta și Cum încearcă Europa să reducă dependența de China pentru baterii și materii prime critice, unde găsești detalii complementare despre acest subiect.
De ce „independență totală” este un obiectiv nerealist
Nicio economie mare nu poate extrage și procesa eficient toate materialele de care are nevoie. Unele zăcăminte sunt concentrate geologic, iar unele procese sunt mai competitive în anumite regiuni.
Obiectivul realist este diversificarea: suficienți furnizori, stocuri, reciclare, substituție și capacitate internă încât întreruperea unui singur nod să nu paralizeze industria.
Mineralele critice sunt noul petrol doar într-un sens foarte precis
Nu vor înlocui petrolul ca o singură piață globală omogenă. Nu sunt consumate toate în același mod și nu au aceeași dinamică economică.
Dar seamănă cu petrolul prin faptul că accesul sigur la ele poate decide capacitatea industrială, competitivitatea, securitatea națională și puterea geopolitică. Cine nu are acces la materiale critice poate avea fabrici, ingineri și capital, dar nu poate construi produsul final.
Întrebări frecvente despre mineralele critice
Care este cel mai important mineral critic?
Nu există unul singur. Cuprul este esențial pentru electrificare, litiul pentru baterii, grafitul pentru anozi, iar pământurile rare pentru magneți. Importanța depinde de tehnologie și de posibilitatea de substituție.
De ce China este atât de importantă?
Pentru că domină nu doar producția unor minerale, ci mai ales rafinarea și procesarea în mai multe lanțuri critice, inclusiv grafit și pământuri rare.
Europa are minerale critice?
Da. Europa are proiecte de litiu, cupru, grafit, pământuri rare și alte materiale, dar producția și procesarea internă nu acoperă încă cererea industrială.
România are proiecte strategice?
Da. Rovina pentru cupru și SALROM Baia de Fier pentru grafit au primit statut de proiect strategic CRMA în prima rundă europeană, iar România figurează și în a doua rundă din octombrie 2026.
Reciclarea poate elimina nevoia de mine?
Nu pe termen scurt. Reciclarea poate reduce dependența de extracție și devine tot mai importantă, dar cererea crește mai repede decât volumul de material disponibil pentru reciclare.
Pământurile rare chiar sunt rare?
Nu toate sunt extrem de rare geologic. Dificultatea este găsirea zăcămintelor economic exploatabile și separarea elementelor într-un mod eficient și competitiv.
Concluzie: economia viitorului va depinde de geologie, dar și mai mult de industrie
Mineralele critice sunt noul petrol doar dacă folosim expresia ca metaforă pentru puterea strategică. Litiul, cuprul, grafitul și pământurile rare nu sunt un singur combustibil, dar sunt noduri fără de care tranziția energetică, digitalizarea, AI-ul și industria de apărare nu pot crește în ritmul planificat.
Cea mai importantă lecție din 2026 este că problema nu mai este doar „avem suficiente resurse în subsol?”. Întrebarea reală este: cine poate extrage, rafina, procesa și transforma materialul în componentă industrială atunci când piața este sub presiune?
În următorii 20 de ani, avantajul economic va aparține tot mai mult statelor și companiilor care controlează nu doar mina, ci întregul lanț dintre rocă și produsul final.








Discuția cititorilor
Ai o opinie sau o întrebare despre acest articol? Spune-ne ce crezi.
Fii primul care deschide discuția.
Te rugăm să păstrezi un limbaj civilizat și să discuți la subiect. Comentariile spam sunt filtrate automat.