
Resurse strategice precum cuprul, grafitul, magneziul, gazele și energia geotermală nu sunt un cufăr ascuns sub pământ care poate fi transformat instantaneu în bani. Între „există geologic”, „există resursă măsurată”, „există rezervă exploatabilă economic”, „există licență”, „există finanțare” și „există producție comercială” sunt ani de studii, autorizări și investiții.
Dar în 2026 imaginea este mai interesantă decât în urmă cu doar câțiva ani. România are proiecte de cupru, grafit și magneziu incluse oficial de Comisia Europeană pe lista proiectelor strategice din Critical Raw Materials Act. În octombrie 2026, o a doua rundă europeană a adăugat în România un proiect de reciclare a bateriilor și unul de procesare a magneziului.
Pentru a completa informațiile de mai sus, poți consulta și Dama Solar România: unul dintre cele mai mari parcuri solare din Europa, 1,3 GW și 728 milioane €, un articol care dezvoltă un aspect direct legat de acest subiect.
Asta înseamnă că, în prezent, România apare cu cinci intrări distincte pe listele UE de proiecte strategice: Rovina pentru cupru, SALROM Baia de Fier pentru grafit, Verde Magnesium pentru extracția magneziului, o capacitate de reciclare a bateriilor la Răcari și Verde Magnesium Industries pentru procesare. Nu sunt cinci mine și nu toate sunt în producție. Unele sunt proiecte de extracție, altele de procesare sau reciclare.
Pe lângă materiile prime critice, România are alte două resurse subterane cu rol strategic evident pentru următorii 20 de ani: gazele din Marea Neagră și energia geotermală. Iar sarea, deși nu este „rară”, poate deveni importantă nu doar pentru industrie, ci și pentru infrastructură și eventuale cavități de stocare.
Resurse strategice: resursă nu înseamnă rezervă și rezervă nu înseamnă producție
În minerit, termenii contează. O resursă minerală este o concentrație geologică estimată cu un anumit grad de încredere. O rezervă minerală este partea din resursă pentru care studiile au demonstrat suficient de clar că exploatarea poate fi economică în condițiile tehnice și de preț folosite.
Chiar și o rezervă demonstrată poate rămâne ani întregi neexploatată dacă lipsesc acordul de mediu, finanțarea, infrastructura, contractele de vânzare sau acceptarea socială.
De aceea, acest articol nu adună cifre speculative despre „valoarea din subsol”. Ne uităm la proiecte și volume care au o bază tehnică sau instituțională verificabilă și precizăm de fiecare dată unde se află pe drumul dintre geologie și producție.
1. Cuprul: resursa strategică pe care România o produce deja
Cuprul este esențial pentru electrificare. Rețelele electrice, transformatoarele, motoarele, vehiculele electrice, turbinele eoliene și centrele de date folosesc cantități mari de cupru. Din acest motiv, UE îl tratează ca materie primă strategică.
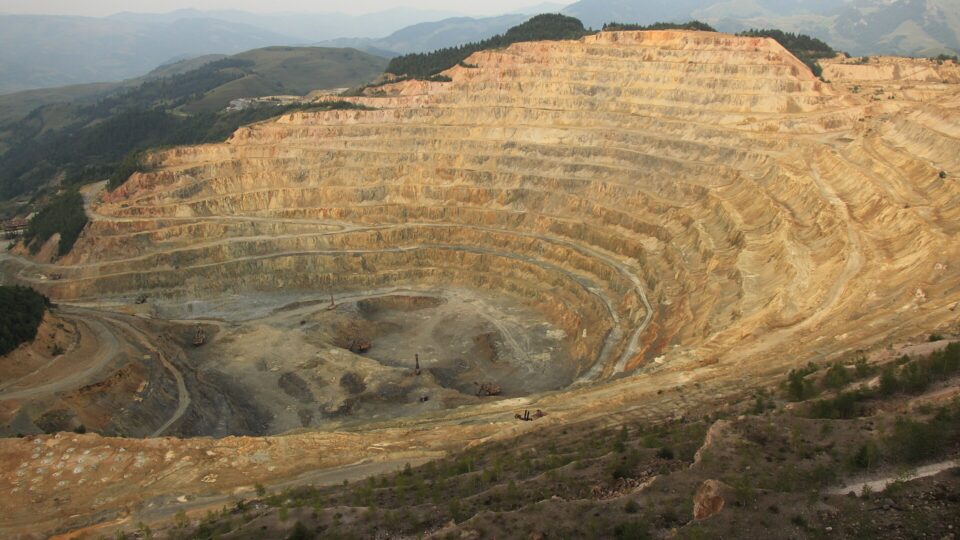
România are deja producție de cupru la Roșia Poieni, prin compania de stat Cupru Min. Documentele companiei arată că perimetrul deținut reprezintă aproximativ 60% din rezerva de cupru a țării. Cupru Min este producătorul intern relevant de concentrat cupros și operează cea mai mare exploatare de suprafață de cupru din România.
Asta face cuprul diferit de multe alte resurse discutate public: nu este doar un proiect posibil, ci o industrie existentă care poate fi modernizată, extinsă și integrată mai bine în lanțul european.
Rovina: proiectul care poate adăuga o nouă sursă europeană de cupru
Rovina Valley, în Munții Apuseni, a fost inclus de Comisia Europeană în prima listă CRMA din martie 2025 ca proiect strategic pentru extracția cuprului. Proiectul este promovat de Euro Sun Mining și include zăcămintele Colnic, Rovina și, într-o etapă ulterioară, Cireșata.
Documentul tehnic depus în februarie 2026 indică pentru Colnic și Rovina 123,3 milioane de tone de minereu în rezerve Proven + Probable, cu aproximativ 197.522 tone de cupru conținut și 1,84 milioane uncii de aur. Cireșata nu este inclusă în aceste rezerve și rămâne resursă pentru studii viitoare.
Planul de dezvoltare prezentat de companie vizează o exploatare de aproape 17 ani, cu aproximativ 9.000 tone de cupru pe an în prima etapă și circa 106.000 uncii de aur anual.
Dar Rovina nu este încă o mină în producție. Proiectul se află în proces de autorizare, urbanism, mediu și finanțare. Statutul CRMA poate accelera procedurile și crește accesul la finanțare, dar nu înlocuiește aceste etape.
De ce cuprul poate fi mai important în 2040 decât aurul
Aurul are valoare mare pe kilogram, dar cuprul are o funcție sistemică. O economie electrificată folosește metalul în volume uriașe. Extinderea rețelelor pentru regenerabile, centre de date, pompe de căldură, stații de încărcare și transport electric înseamnă mai mult conductor, cabluri și transformatoare.
Pentru România, avantajul strategic nu ar fi doar exportul de concentrat. Valoarea mai mare apare dacă o parte din lanț — rafinare, prelucrare, cabluri, componente electrice și reciclare — rămâne în țară.
2. Grafitul de la Baia de Fier: un material banal la aspect, critic pentru baterii
Grafitul natural este materia primă dominantă pentru anodul bateriilor litiu-ion. Paradoxal, industria vorbește mult despre litiu, nichel și cobalt, dar o baterie folosește și cantități importante de grafit.
Comisia Europeană estimează că UE extrage în prezent sub 0,1% din necesarul său de grafit natural și că cererea europeană ar putea ajunge la aproximativ 480.000 tone în 2030. Din această perspectivă, Baia de Fier devine mult mai importantă decât ar sugera dimensiunea proiectului la scară globală.
Proiectul SALROM Baia de Fier a fost desemnat proiect strategic UE în 2025. Planul tehnic publicat de SALROM vizează reluarea extracției în perimetrele istorice Ungurelașu și Cătălinu și obținerea a cel puțin 15.000 tone/an de grafit de calitate pentru baterii.
Proiectul are o durată estimată de aproximativ 20 de ani, iar SALROM indică drept țintă producția la capacitate comercială începând cu 2027. În august 2026, Guvernul a aprobat scoaterea unor obiective din programul de închidere pentru a permite reluarea activității în areal.
Important: ținta de 15.000 t/an este capacitate proiectată, nu producție existentă în prezent.
Baia de Fier poate conta mai mult dacă România procesează grafitul aici
Extragerea concentratului este doar primul pas. Pentru o baterie, grafitul trebuie micronizat, sferoidizat, purificat și adesea acoperit cu carbon pentru a deveni material de anod.
În noiembrie 2025, SALROM a anunțat un proiect separat de aproximativ 250 milioane euro pentru o unitate integrată de procesare la Baia de Fier, capabilă să transforme concentratul în produse de tip CSPG pentru industria litiu-ion.
Aici se află diferența dintre „avem grafit” și „avem o poziție în lanțul european al bateriilor”. Valoarea economică și strategică crește mult dacă materialul nu pleacă din țară la stadiul de concentrat.
3. Magneziul: proiectul românesc într-o piață în care UE depinde de importuri
Magneziul este cel mai ușor metal structural utilizat pe scară industrială. Este folosit în automobile, aviație, apărare și aliaje în care greutatea redusă contează.
Comisia Europeană arată că UE este complet dependentă de importuri la etapa de procesare a magneziului metalic. Tocmai această vulnerabilitate a transformat proiectul Verde Magnesium din Bihor într-un proiect strategic european.
Prima listă CRMA din 2025 include proiectul de extracție Verde Magnesium din România. Compania spune că operațiunile comerciale sunt țintite pentru finalul lui 2028, cu o creștere spre 30.000 tone/an în 2030 și, în scenariul său de dezvoltare, până la 90.000 tone/an în 2036.
Aceste cifre sunt ținte ale dezvoltatorului, nu producție garantată. Dar ele arată scara ambiției: readucerea producției de magneziu primar în Europa după aproximativ 25 de ani.
În 2026, România a primit și un proiect strategic pentru procesarea magneziului
A doua listă CRMA, aprobată de Comisia Europeană pe 9 octombrie 2026, include Verde Magnesium Industries ca proiect de procesare în România. Separat, compania a lansat în septembrie proceduri pentru echipamentele unei unități de calcinare la Beiuș, inclusiv captarea și purificarea CO₂.
Această diferență contează: un proiect este orientat spre extracție, iar celălalt spre procesare. Împreună încearcă să construiască un lanț intern, nu doar o mină.
4. Reciclarea bateriilor devine „minerit urban” strategic
Lista UE din octombrie 2026 adaugă încă un proiect românesc: o capacitate de reciclare a bateriilor la Răcari, județul Dâmbovița, promovată de ECO LIFE STYLE.
Proiectul este destinat recuperării de cobalt, litiu, mangan, grafit și nichel din baterii uzate. Faptul că un proiect de reciclare primește același statut strategic ca o mină spune ceva despre următorii 20 de ani: „resursa” nu mai este doar ceea ce scoatem din pământ, ci și ceea ce recuperăm din produsele deja fabricate.
Pentru România, această direcție poate fi la fel de importantă ca descoperirea unui nou zăcământ. Bateriile vor deveni un flux de deșeuri industriale tot mai mare, iar materialele din ele au deja infrastructură minieră, chimică și energetică „încorporată”.
5. Sarea: resursă abundentă, dar strategică prin volum și infrastructură
Sarea nu este o materie primă critică în sensul CRMA. România are resurse mari, iar problema nu este dependența de import. Tocmai de aceea poate părea mai puțin spectaculoasă.
Totuși, SALROM a produs în 2024 aproximativ 1,123 milioane tone de sare, între sare gemă, sare soluție și alte sortimente. Compania deține 14 licențe de exploatare pentru sare și alte produse nemetalifere.
Sarea intră în industria alimentară, chimie, tratarea drumurilor și multe procese industriale. Dar valoarea strategică a formațiunilor saline poate crește și din alt motiv: cavitățile subterane.
Documentele de strategie și guvernanță ale sectorului românesc al sării menționează posibilitatea utilizării unor cavități create prin exploatarea sării în soluție pentru stocarea gazelor. În viitor, aceeași geologie poate deveni interesantă pentru hidrogen, aer comprimat sau alte forme de stocare, dacă proiectele demonstrează fezabilitatea tehnică și economică.
Asta nu înseamnă că România are deja „depozite de hidrogen în sare” pregătite. Înseamnă că o resursă geologică foarte veche poate dobândi o funcție nouă într-un sistem energetic care are nevoie de stocare de durată.
6. Gazele din Marea Neagră: resursa strategică aflată cel mai aproape de producție nouă
Gazul natural nu este materie primă critică în cadrul CRMA și este un combustibil fosil. Dar pentru următorii 10–20 de ani poate avea un rol strategic diferit: securitate energetică, flexibilitate pentru sistemul electric și înlocuirea unor importuri regionale.
Neptun Deep este cel mai mare proiect românesc de gaze și primul proiect deep offshore din țară. OMV Petrom și Romgaz estimează aproximativ 100 miliarde m³ de volume recuperabile, investiții de circa 4 miliarde euro și o producție de platou de aproximativ 8 miliarde m³/an.
La 28 septembrie 2026, operatorii anunțau că primele gaze sunt așteptate în prima jumătate a lui 2027, cu atingerea platoului până la finalul trimestrului III 2027. Șapte din cele zece sonde de dezvoltare erau deja finalizate.
InfoBuz a analizat separat proiectul în materialul „Neptun Deep în 2027: cine câștigă din gazele Mării Negre și ce înseamnă investiția de 4 miliarde €”.
Strategic nu înseamnă neapărat „pe termen nelimitat”
Gazul poate avea o valoare strategică mare în anii 2027–2040 și una diferită după aceea. Dacă electrificarea, stocarea și producția regenerabilă cresc, rolul gazului în consumul final poate scădea.
De aceea, avantajul pentru România nu este doar să extragă gazul, ci să folosească veniturile și infrastructura pentru tranziția următoare: rețele electrice, stocare, petrochimie, biometan și, unde este realist, hidrogen.
7. Energia geotermală: resursa care nu pleacă niciodată cu vaporul din țară
Energia geotermală este diferită de minereuri. Nu extragi un metal pe care îl poți vinde oriunde, ci folosești local căldura subterană.
România are cele mai cunoscute resurse geotermale în vest, în special în Bihor. Oradea oferă deja un exemplu concret: proiectul din Nufărul I are o putere instalată de aproximativ 18 MW, iar municipalitatea anunța în 2025 că geotermalul ajunsese la aproximativ 15% din energia termică anuală a sistemului și că ținta este depășirea pragului de 30% în anii următori.
În 2026, Termoficare Oradea raporta o pondere de peste 12% în anul precedent și planuri pentru noi dezvoltări geotermale, inclusiv în Ioșia Nord.
Strategicitatea geotermalului vine din predictibilitate. Spre deosebire de gaz, căldura subterană locală nu depinde de transport maritim sau geopolitică. Pentru termoficare, industrie și sere, o resursă geotermală bine exploatată poate reduce permanent consumul de combustibil.
InfoBuz a analizat și noua generație de tehnologii geotermale și motivul pentru care Big Tech începe să cumpere energie geotermală 24/7. România nu are încă proiecte EGS comerciale de tip Fervo, dar experiența din vestul țării oferă un punct de plecare pentru utilizarea termică.
Ce ne spune UE: România a trecut de la trei la cinci proiecte strategice
Prima listă CRMA a Comisiei Europene, aprobată în martie 2025, includea trei proiecte din România:
- Rovina — extracție de cupru;
- SALROM Baia de Fier — extracție de grafit battery-grade;
- Verde Magnesium — extracție de magneziu metalic.
Pe 9 octombrie 2026, Comisia a aprobat încă 46 de proiecte în UE. România a primit două intrări suplimentare:
- capacitatea de reciclare a bateriilor de la Răcari — cobalt, litiu, mangan, grafit și nichel;
- Verde Magnesium Industries — procesarea magneziului.
Această evoluție este mai importantă decât simpla numărătoare. În 2025, profilul României era dominat de extracție. În 2026 apare explicit și procesarea plus reciclarea. Exact aceasta este direcția pe care UE încearcă să o stimuleze: lanțuri de valoare, nu doar export de materie brută.
CRMA pune ținte concrete pentru 2030
Critical Raw Materials Act stabilește pentru 2030 trei repere la nivelul Uniunii: cel puțin 10% din consumul anual pentru materiile prime strategice să fie acoperit prin extracție în UE, 40% prin procesare și 25% prin reciclare.
În plus, UE încearcă să evite dependența excesivă de un singur furnizor extern. În grafit și magneziu, această problemă este deja evidentă.
Pentru România, proiectele strategice pot beneficia de proceduri de autorizare mai clare, vizibilitate în fața finanțatorilor și acces mai bun la instrumente europene. Dar statutul UE nu transformă automat un proiect într-o investiție finalizată.
Ce NU punem pe listă doar pentru că apare într-o hartă geologică
România are mențiuni istorice și geologice privind litiu, pământuri rare, tungsten, molibden, uraniu și alte elemente. Unele apar în strategii și studii academice.
Dar existența geologică nu este suficientă pentru a spune că România are o rezervă comercială strategică. Fără foraje suficiente, resursă clasificată, recuperare metalurgică, costuri, acorduri de mediu și studiu economic, cifra poate fi mai degrabă interesantă pentru geologi decât pentru industrie.
De aceea nu prezentăm în acest material „miliarde de euro în pământ” pentru litiu sau pământuri rare dacă nu există un proiect modern cu cifre verificabile comparabile cu Rovina, Baia de Fier sau Verde Magnesium.
Cele mai valoroase resurse pot fi chiar deșeurile miniere vechi
România are decenii de istorie minieră și, odată cu ea, halde și iazuri de decantare. Unele conțin metale care, la prețurile și tehnologiile vechi, nu meritau recuperate.
Pe măsură ce metalele critice devin mai scumpe și procesele de separare se îmbunătățesc, deșeurile vechi pot deveni „resurse secundare”. Avantajul este că materialul a fost deja extras din munte. Dezavantajul este că iazurile pot avea probleme de mediu și compoziții foarte heterogene.
Aici se întâlnesc politica minieră și economia circulară: remedierea unui sit poate fi legată de recuperarea metalelor reziduale, dacă studiile demonstrează că procesul este sigur și economic.
România nu câștigă strategic dacă exportă doar concentrat
Adevărata valoare se creează pe mai multe etape. Minereul extras poate deveni concentrat; concentratul poate fi rafinat; metalul poate deveni componentă; componenta poate intra într-un motor, cablu, baterie sau sistem de apărare.
Cu cât România păstrează mai multe etape, cu atât crește valoarea adăugată și scade riscul ca o materie primă internă să fie exportată ieftin și reimportată scump sub formă de produs industrial.
Din această perspectivă, proiectele de procesare a grafitului, procesare a magneziului și reciclare a bateriilor pot fi la fel de importante strategic precum minele propriu-zise.
Care resursă are cel mai mare potențial până în 2045?
Nu există un singur câștigător. Ele răspund unor probleme diferite.
- Cuprul are probabil cea mai largă cerere structurală, deoarece electrificarea folosește metalul în aproape orice infrastructură.
- Grafitul poate oferi României o poziție rară într-un lanț european extrem de dependent de importuri.
- Magneziul are valoare strategică mare pentru auto, aerospațial și apărare într-o UE fără producție primară relevantă.
- Gazul are cea mai clară cale spre volume mari și venituri pe termen scurt, dar rolul său va evolua odată cu tranziția energetică.
- Geotermalul nu produce exporturi de materie primă, dar poate înlocui importuri de combustibil an după an.
- Sarea rămâne o resursă industrială de volum și poate câștiga funcții noi prin stocare subterană.
- Reciclarea poate deveni sursa cu cea mai rapidă creștere pentru litiu, cobalt, nichel și grafit fără deschiderea unei noi mine.
Ce poate bloca toate aceste proiecte
Geologia este doar prima condiție. Urmează cel puțin șase filtre:
- autorizarea și durata procedurilor;
- finanțarea investiției;
- costul energiei și al procesării;
- impactul asupra apei și biodiversității;
- acceptarea comunităților locale;
- existența unui cumpărător pentru produsul final.
O mină cu resurse excelente, dar fără permis sau finanțare, valorează economic foarte diferit față de o exploatare aflată deja în producție.
România are o fereastră de oportunitate, nu o garanție
În 2026, Europa încearcă activ să mute o parte din lanțurile de materii prime critice în interiorul Uniunii. Cererea pentru cupru, grafit, magneziu și materiale de baterii creează o fereastră pe care România nu o avea în aceeași formă în urmă cu zece ani.
Faptul că cinci proiecte românești au intrat pe listele CRMA este un semnal instituțional puternic. Dar succesul real va fi măsurat în altceva: tone produse, locuri de muncă, taxe, procesare locală, situri miniere rehabilitate și contracte industriale.
România nu devine „Arabia Saudită a mineralelor critice” printr-un comunicat de presă. Dar poate deveni un nod european util dacă reușește să combine ceea ce are deja în subsol cu ceea ce îi lipsește de multe ori deasupra lui: autorizare predictibilă, capital, infrastructură și industrie de procesare.
Întrebări frecvente despre resursele strategice ale României
Câte proiecte românești sunt pe lista strategică UE pentru materii prime critice? După a doua rundă din 9 octombrie 2026, România are cinci intrări distincte: trei selectate în 2025 și două adăugate în 2026.
România produce deja cupru? Da. Cupru Min exploatează zăcământul de la Roșia Poieni și declară că deține dreptul de exploatare pentru circa 60% din rezerva de cupru a țării.
Se produce deja grafit battery-grade la Baia de Fier? Nu la capacitatea proiectată. SALROM pregătește reluarea exploatării și țintește minimum 15.000 tone/an, dar această cifră este capacitate planificată.
De ce este magneziul important? UE depinde complet de importuri pentru magneziu metalic procesat, iar materialul este folosit în auto, aerospațial și apărare.
Cât gaz este estimat la Neptun Deep? Aproximativ 100 miliarde m³ volume recuperabile, cu o producție de platou estimată la circa 8 miliarde m³/an.
Este sarea o materie primă critică? Nu în sensul CRMA. Este însă o resursă industrială importantă, iar formațiunile saline pot avea valoare suplimentară pentru stocare subterană.
Surse și transparență
- Comisia Europeană – lista proiectelor strategice CRMA, actualizată în octombrie 2026
- Comisia Europeană – Decizia 2025/840: Rovina, SALROM Baia de Fier și Verde Magnesium
- Cupru Min – documente corporative privind Roșia Poieni și ponderea în rezervele naționale de cupru
- Euro Sun Mining – raport tehnic/MD&A 2026 pentru Rovina Valley
- SALROM Graphite – rezumat tehnic Baia de Fier
- SALROM – proiect de 250 milioane € pentru procesarea grafitului Baia de Fier
- Verde Magnesium – proiect strategic și țintele de producție
- SALROM – raport anual: producția de sare și activitatea de exploatare
- OMV Petrom – Neptun Deep: volume, producție și calendar, 28 septembrie 2026
- Municipiul Oradea – proiectul geotermal Nufărul I și ponderea în termoficare
- Municipiul Oradea – rezultate 2025 și extinderea geotermalului în 2026








Discuția cititorilor
Ai o opinie sau o întrebare despre acest articol? Spune-ne ce crezi.
Fii primul care deschide discuția.
Te rugăm să păstrezi un limbaj civilizat și să discuți la subiect. Comentariile spam sunt filtrate automat.