
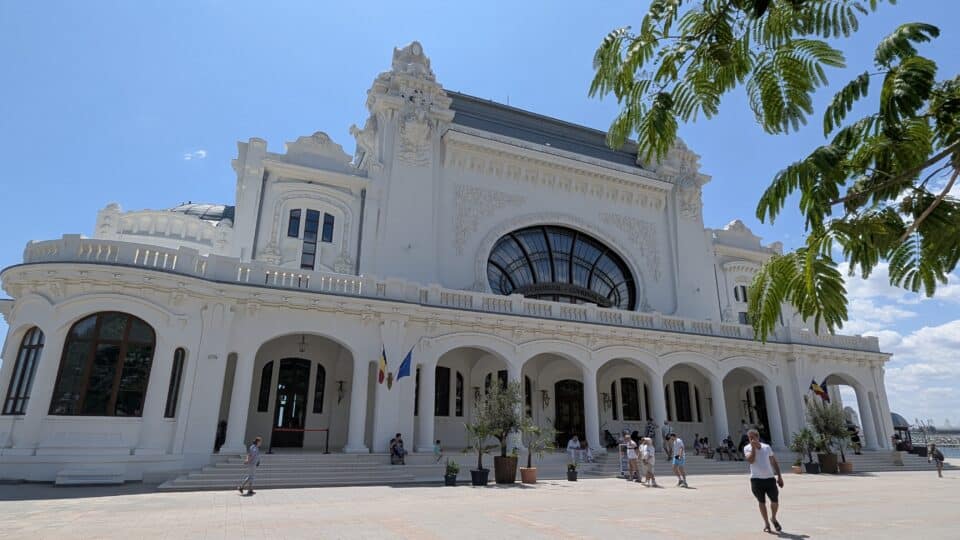
Obligațiuni municipale Constanța: orașul a atras 110 milioane de euro prin prima sa emisiune de obligațiuni municipale în euro, într-o tranzacție care a atras ordine de aproximativ 310 milioane de euro din partea investitorilor. Este cea mai mare emisiune de obligațiuni municipale realizată până acum în România, potrivit administrației locale. Dincolo de record, operațiunea schimbă structura datoriei orașului și mută o parte importantă a rambursărilor spre perioada 2033–2036.
Cea mai importantă precizare pentru cititori este legată de cost: dobânda nu este de 2,5%. Marja stabilită prin procesul de bookbuilding este de 2,5 puncte procentuale peste EURIBOR la șase luni. Pentru prima perioadă de cupon, la un EURIBOR 6M de aproximativ 3%, rata anuală rezultată este de 5,5%.
Obligațiuni municipale Constanța: cifrele esențiale ale emisiunii
- a emis 1.100.000 de obligațiuni;
- valoarea nominală a unei obligațiuni este de 100 de euro;
- valoarea totală a emisiunii este de 110 milioane de euro;
- investitorii au transmis ordine de aproximativ 310 milioane de euro;
- cererea a fost de aproximativ 2,82 ori mai mare decât oferta;
- maturitatea este de 10 ani, până în noiembrie 2036;
- cuponul este variabil: EURIBOR 6M + 2,5 puncte procentuale;
- pentru prima perioadă de cupon, dobânda anuală este de aproximativ 5,5%;
- simbolul bursier al emisiunii este CT36E, iar codul ISIN este ROAVOUKMGE04.
Unde vor ajunge cele 110 milioane de euro
Cea mai mare parte a banilor nu reprezintă finanțare pentru proiecte complet noi. Potrivit Primăriei Constanța, aproximativ 99,79 milioane de euro, adică peste 90% din valoarea emisiunii, sunt destinate refinanțării a trei împrumuturi contractate anterior de municipiu.
Pentru a completa informațiile de mai sus, poți consulta și Dama Solar România: unul dintre cele mai mari parcuri solare din Europa, 1,3 GW și 728 milioane €, un articol care dezvoltă un aspect direct legat de acest subiect.
Creditele vizate au fost contractate de la Banca Europeană pentru Reconstrucție și Dezvoltare, Banca Transilvania și Banca Comercială Română. Ele au susținut investiții în transport public, eficiență energetică, rețele termice, mobilitate, transport electric, sănătate și unele proiecte finanțate prin PNRR.
Restul, aproximativ 10,21 milioane de euro, va fi folosit pentru cofinanțarea a șase proiecte care beneficiază și de fonduri nerambursabile.
Proiectele care primesc cofinanțare
Administrația locală indică proiecte pentru:
- reabilitarea și dotarea Teatrului Național de Operă și Balet „Oleg Danovski”;
- reabilitarea, modernizarea și dotarea Grădiniței cu Program Prelungit Azur;
- reabilitarea Grădiniței nr. 6;
- reabilitarea Grădiniței nr. 57;
- îmbunătățirea mediului urban în zona Compozitori;
- îmbunătățirea mediului urban în zona Delfinariu – Faleză Nord – Subzona 2.
Prin urmare, emisiunea trebuie privită în primul rând ca o operațiune de refinanțare a datoriei, completată de o componentă mai redusă de cofinanțare pentru investiții.
De ce contează cererea de 310 milioane de euro
Municipiul a scos la plasament obligațiuni în valoare de 110 milioane de euro, dar investitorii eligibili au transmis ordine de aproximativ 310 milioane de euro. Asta nu înseamnă că Primăria va primi 310 milioane de euro. Suma atrasă rămâne 110 milioane.
Suprasubscrierea de 2,82 ori arată însă că a existat interes suficient pentru titlurile emise de municipiu. Cererea ridicată a permis stabilirea marjei finale la limita inferioară a intervalului indicat investitorilor în procesul de plasament.
Unul dintre investitorii importanți ai tranzacției este Black Sea Trade and Development Bank, instituție financiară internațională care a participat în calitate de investitor-ancoră.
Dobânda reală: de ce 2,5% nu este costul total
Aici apare cea mai importantă diferență dintre formularea tehnică a emisiunii și costul efectiv suportat de municipiu.
Marja de 2,5% este adăugată la EURIBOR la șase luni. Pentru prima perioadă de cupon, EURIBOR 6M utilizat în calcul a fost de aproximativ 3%, ceea ce duce rata anuală la aproximativ 5,5%.
Dacă EURIBOR scade, costul viitor al dobânzii va scădea. Dacă EURIBOR crește, și dobânda plătită de municipiu va crește. Prin urmare, Constanța își asumă un risc de dobândă variabilă pe durata emisiunii.
La o rată de 5,5% aplicată orientativ întregului principal de 110 milioane de euro, dobânda ar însemna aproximativ 6,05 milioane de euro pe an. Este doar o aproximație pentru a înțelege ordinul de mărime: costul efectiv va varia în timp, iar principalul va începe să fie rambursat înainte de scadența finală.
Când trebuie returnați cei 110 milioane de euro
Obligațiunile au maturitate în noiembrie 2036, însă principalul nu va fi restituit integral într-o singură zi. Rambursarea este programată în patru tranșe anuale, începând din 2033:
- 2033: 22% – aproximativ 24,2 milioane de euro;
- 2034: 24% – aproximativ 26,4 milioane de euro;
- 2035: 26% – aproximativ 28,6 milioane de euro;
- 2036: 28% – aproximativ 30,8 milioane de euro.
Municipiul are prevăzută și o opțiune de răscumpărare anticipată în 2033, în condițiile stabilite în documentația emisiunii.
Ce avantaj poate avea refinanțarea
Refinanțarea poate avea mai multe obiective: extinderea maturității datoriei, reducerea presiunii asupra bugetului pe termen scurt, schimbarea structurii rambursărilor și diversificarea surselor de finanțare.
Primarul Constanței, Vergil Chițac, susține că operațiunea oferă municipiului mai multă flexibilitate în administrarea datoriei și creează premise pentru o planificare mai eficientă a investițiilor pe termen lung.
Totuși, pentru a stabili dacă refinanțarea generează o economie financiară netă ar trebui comparate integral dobânzile și costurile creditelor vechi cu costul noii emisiuni. Informațiile publicate odată cu închiderea plasamentului nu oferă o astfel de comparație completă.
De ce este relevant ratingul Fitch
Municipiul Constanța are, potrivit datelor citate de administrația locală, un rating de credit pe termen lung BBB-, cu perspectivă negativă, și un Standalone Credit Profile de A-.
Ratingul este important pentru investitori deoarece oferă o evaluare externă a capacității emitentului de a-și îndeplini obligațiile financiare. În practică, percepția asupra riscului influențează direct dobânda pe care investitorii o solicită pentru a cumpăra obligațiunile.
Obligațiunile CT36E urmează să ajungă la Bursa de Valori București
Bursa de Valori București a publicat deja informația aferentă instrumentului cu simbolul CT36E și codul ISIN ROAVOUKMGE04. Conform calendarului comunicat de municipalitate, obligațiunile sunt programate pentru admiterea la tranzacționare în jurul datei de 15 decembrie 2026, după finalizarea etapelor legale și procedurale.
Intermediarul emisiunii este BT Capital Partners, iar VMB Partners este consultantul financiar al Municipiului Constanța.
Ce înseamnă operațiunea pentru locuitorii Constanței
Pentru un locuitor al orașului, o emisiune de obligațiuni poate părea o operațiune financiară îndepărtată. În realitate, implicațiile sunt directe: dobânzile și rambursările viitoare vor fi plătite din bugetul municipiului, același buget din care sunt finanțate serviciile publice și investițiile locale.
În același timp, restructurarea datoriei poate elibera spațiu bugetar în anii următori și poate permite continuarea proiectelor care necesită cofinanțare locală.
Relevant va fi modul în care administrația folosește această perioadă: dacă investițiile realizate generează infrastructură mai bună, eficiență energetică, transport public performant și servicii care reduc costurile viitoare, datoria poate susține dezvoltarea. Dacă nu, rambursările din 2033–2036 vor deveni o presiune suplimentară asupra bugetului local.
Constanța intră pe piața de capital
Emisiunea de 110 milioane de euro reprezintă debutul Municipiului Constanța pe piața obligațiunilor municipale și introduce piața de capital între sursele de finanțare ale administrației locale.
Operațiunea vine într-un moment în care investițiile publice, datoria și costurile de finanțare sunt teme importante pentru economia României. InfoBuz a analizat recent și planul de relansare economică pentru 2027, precum și rectificarea bugetară din 2026 și presiunile asupra finanțelor publice.
Pentru Constanța, testul real al acestei emisiuni nu va fi recordul de 110 milioane de euro sau suprasubscrierea de 2,82 ori, ci modul în care noua structură a datoriei va influența bugetul orașului și investițiile până în 2036.
Întrebări frecvente
Cât s-a împrumutat Municipiul Constanța?
Municipiul a atras 110 milioane de euro printr-o emisiune de 1,1 milioane de obligațiuni municipale cu valoarea nominală de 100 de euro fiecare.
Care este dobânda obligațiunilor Constanța?
Cuponul este variabil și se calculează ca EURIBOR la șase luni plus o marjă de 2,5 puncte procentuale. Pentru prima perioadă, rata anuală este aproximativ 5,5%.
Ce se întâmplă cu banii?
Aproximativ 99,79 milioane de euro refinanțează trei împrumuturi existente, iar aproximativ 10,21 milioane de euro sunt destinate cofinanțării a șase proiecte de investiții.
Când trebuie rambursat împrumutul?
Principalul va fi rambursat în patru tranșe între 2033 și 2036, iar maturitatea finală este în noiembrie 2036.
Se vor tranzacționa obligațiunile la BVB?
Da. Instrumentul are simbolul CT36E, iar admiterea la tranzacționare este prevăzută pentru aproximativ 15 decembrie 2026, după îndeplinirea procedurilor necesare.
Surse consultate: Primăria Municipiului Constanța; Bursa de Valori București – CT36E; AGERPRES.








Discuția cititorilor
Ai o opinie sau o întrebare despre acest articol? Spune-ne ce crezi.
Fii primul care deschide discuția.
Te rugăm să păstrezi un limbaj civilizat și să discuți la subiect. Comentariile spam sunt filtrate automat.