
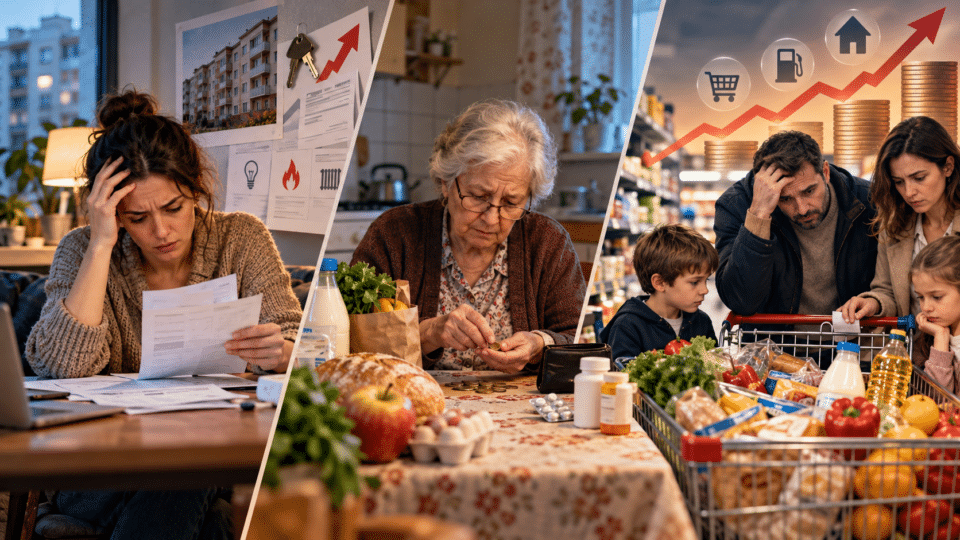
O rată anuală a inflației spune cât s-a modificat, în medie, costul unui coș statistic. Nu spune automat cât s-a mărit bugetul unui chiriaș care își renegociază contractul, al unui pensionar cu cheltuieli regulate pentru sănătate sau al unei familii care plătește simultan alimente, transport și servicii pentru copii.
Pentru mai multe informații despre costul vietii, poți consulta și Inflația a coborât la 6,2% în august, dar serviciile s-au scumpit cu peste 11%. De ce ieftinirea nu se simte la fel pentru toți, unde găsești detalii complementare despre acest subiect.
Datele disponibile pentru 2026 arată tocmai această ruptură dintre medie și buget. Eurostat a indicat pentru România o inflație anuală armonizată de 9,7% în mai. Pentru septembrie, datele INS relatate de AGERPRES au indicat o rată anuală IPC de 6,61%: serviciile erau cu 11,12% mai scumpe decât cu un an înainte, mărfurile nealimentare cu 7,06%, iar alimentele cu 3%.
Pe scurt: în fotografia de septembrie, serviciile au apăsat mai mult decât alimentele. Pentru un chiriaș, costul locuinței poate deveni determinant când contractul se reînnoiește sau când este obligat să se mute. Pentru un pensionar, contează mai ales ponderea reală a alimentelor, utilităților și sănătății. Pentru o familie cu copii, aceeași medie poate ascunde expuneri mai mari la transport, servicii și cheltuieli legate de educație. Acestea sunt profiluri de risc bugetar, nu rate oficiale de inflație pentru fiecare grup.
Inflația din gospodărie începe cu alegerea corectă a indicatorului
Prima precauție este cronologia. Rata HICP de 9,7% publicată de Eurostat se referă la luna mai 2026 și la indicele armonizat european. Rata de 6,61% comunicată pentru septembrie se referă la IPC-ul național calculat de INS. Ambele sunt date utile, însă nu reprezintă aceeași lună și nu trebuie puse una lângă alta ca şi cum ar măsura identic același coș.
Indicele armonizat al prețurilor de consum, HICP, este construit pentru comparații între statele UE. IPC este indicatorul național folosit pentru urmărirea prețurilor de consum din România. Diferențele de acoperire și de ponderare pot conta, mai ales atunci când cititorul încearcă să tragă o concluzie despre o cheltuială punctuală, precum chiria.
O a doua precauție privește veniturile. INS a raportat pentru 2025 un venit total mediu lunar de 9.399 de lei pe gospodărie și cheltuieli totale medii de 8.037 de lei, potrivit datelor transmise de AGERPRES. Sunt medii naționale, nu venituri-tip pentru cele trei profiluri discutate aici. Ele arată însă o limită importantă: când o mare parte din venit este deja angajată în cheltuieli, o scumpire concentrată într-o categorie fixă poate avea un efect mai mare decât sugerează procentul general.
Chiriașul: locuința poate depăși rapid media inflației
Eurostat a semnalat o creștere anuală de 41,2% a chiriilor din România în datele sale pentru trimestrul al doilea din 2026. Indicatorul trebuie citit prudent: el nu dovedește că fiecare contract de închiriere s-a scumpit cu 41,2%. Un contract în derulare poate avea o chirie fixă, iar efectul poate apărea abia la prelungire, renegociere sau mutare. În plus, situația unei persoane diferă mult între orașe și între segmentele pieței.
Totuși, seria explică de ce un chiriaș poate resimți o presiune mult peste rata generală. Chiria este, de regulă, o plată lunară rigidă: poate fi redusă doar prin schimbarea locuinței, împărțirea spațiului sau mutarea într-o zonă mai ieftină. Spre deosebire de o achiziție amânabilă, aceasta nu dispare din buget după o lună.
În acest profil, inflația nu poate fi citită doar prin prețul alimentelor. Un locatar trebuie să urmărească separat chiria, utilitățile, serviciile asociate locuirii și transportul. Pentru contextul mai larg al costului locuirii, InfoBuz a explicat deja de ce procentul Eurostat nu poate fi transformat direct într-o chirie accesibilă pentru fiecare salariu.
Pensionarul: frecvența cheltuielilor contează la fel de mult ca ritmul scumpirii
Nu există o singură structură de consum pentru pensionari. Un proprietar fără credit și fără chirie poate avea o expunere redusă la piața locuirii, dar poate aloca o parte mare din buget alimentelor, energiei, întreținerii și sănătății. Alt pensionar poate plăti chirie, rate sau poate susține financiar membri ai familiei.
Datele din septembrie sugerează că alimentele au avut un ritm anual de creștere mai mic decât serviciile. Aceasta nu înseamnă automat că alimentele au devenit neimportante pentru pensionari. O categorie cumpărată de mai multe ori pe săptămână și cu pondere mare în buget poate explica mai mult din presiunea lunară decât un serviciu scumpit rapid, dar utilizat rar.
Cheltuielile pentru sănătate trebuie tratate separat. Fără o serie comparabilă, actualizată și suficient de detaliată despre medicamente, servicii medicale plătite direct și compensări, nu se poate calcula responsabil o rată de inflație pentru pensionari. A spune că „pensionarii au cea mai mare inflație” ar depăși dovezile disponibile.
Familia cu copii: mai multe categorii pot crește simultan
O familie cu copii nu este doar o gospodărie cu un coș mai mare. Are adesea mai multe deplasări, cumpărături alimentare mai frecvente și cheltuieli de servicii care nu apar cu aceeași pondere în bugetul unei persoane singure. În anumite luni pot apărea costuri concentrate pentru educație, îmbrăcăminte, activități sau îngrijire.
Nu este corect, însă, să se presupună că toate familiile cu copii au o presiune mai mare decât toate celelalte gospodării. Venitul poate fi obținut de unul sau de doi adulți, locuința poate fi proprietate sau chirie, iar vârsta copiilor schimbă radical tipul de cheltuieli. Comparația relevantă este între ponderea fiecărei categorii în propriul buget și variația de preț a acelei categorii.
Pentru alimente, cititorul poate completa imaginea cu analiza InfoBuz despre diferența dintre prețurile de la fermă, din industrie și de la raft. Ea ajută la înțelegerea lanțului de formare a prețului, dar nu înlocuiește calculul unui buget familial.
O metodă transparentă pentru un coș personalizat
Un calcul util nu pornește de la presupunerea că fiecare grup are aceeași listă de cheltuieli. Pornește de la plățile efective din ultimele luni. Formula simplificată este:
rata estimată a coșului = suma dintre ponderea fiecărei categorii și rata sa de variație a prețului.
Dacă o categorie reprezintă 20% din cheltuieli și prețul ei crește cu 10%, contribuția acelei categorii la variația coșului este de 2 puncte procentuale. Formula nu măsoară scăderea calității produselor, cantitățile la care gospodăria renunță sau cheltuielile neprevăzute. Măsoară doar efectul prețurilor asupra unui coș ale cărui ponderi sunt declarate.
| Scenariu editorial | Categorii ce trebuie separate | Ce nu poate fi presupus automat |
|---|---|---|
| Chiriaș singur | Chirie, utilități, servicii, transport, alimente | Că indicatorul mediu al chiriilor se aplică propriului contract |
| Pensionar | Alimente, utilități, sănătate, locuință, transport | Că toate cheltuielile de sănătate cresc cu același ritm |
| Familie cu copii | Alimente, locuință, transport, servicii, educație și îmbrăcăminte | Că venitul total arată resursele disponibile pe persoană |
Analiză de sensibilitate: să presupunem strict aritmetic că 10% din bugetul unui coș este mutat dintr-o categorie cu creștere anuală de 3% către una cu creștere de 41,2%. Rata estimată a coșului urcă cu 3,82 puncte procentuale: 0,10 × (41,2 − 3). Exemplul nu afirmă că vreun chiriaș are exact aceste ponderi și nici că orice chirie s-a majorat cu 41,2%. Arată de ce ponderea locuinței trebuie publicată înainte ca un rezultat să fie numit relevant.
Ce se poate spune acum și ce ar necesita date suplimentare
Se poate spune, pe baza seriilor citate, că ritmul scumpirilor nu a fost uniform între grupe: în septembrie serviciile au crescut mai repede decât alimentele, iar indicatorul Eurostat pentru chirii semnalează o presiune deosebită asupra pieței locuirii. Se poate spune și că aceeași rată generală nu se transferă identic în bugete diferite.
Nu se poate publica încă o cifră credibilă de „inflație a chiriașului”, „inflație a pensionarului” sau „inflație a familiei cu copii” fără ponderi oficiale sau explicit asumate pentru fiecare scenariu și fără serii suficient de comparabile pentru toate categoriile. O asemenea cifră ar trebui prezentată drept simulare editorială, cu lună de referință, sursele prețurilor, formula și limitele afișate.
Pentru propriul buget, metoda cea mai prudentă este să fie adunate cheltuielile pe trei până la șase luni, grupate în categorii și comparate cu aceeași perioadă a anului trecut. Diferența dintre totalurile plătite arată presiunea concretă a gospodăriei; indicii oficiali explică apoi de unde poate veni o parte din ea. Cele două informații se completează, dar nu sunt interschimbabile.
Întrebări frecvente
De ce inflația mea poate fi diferită de rata anunțată de INS?
INS calculează o medie pentru un coș statistic național. Dacă în bugetul unei gospodării chiria, energia, alimentele sau sănătatea au ponderi diferite de cele din coșul statistic, variația propriilor cheltuieli poate fi mai mică sau mai mare decât rata generală.
Pot folosi creșterea de 41,2% a chiriilor ca să calculez noua mea chirie?
Nu automat. Indicatorul Eurostat este agregat și nu înlocuiește contractul individual. O chirie poate rămâne fixă pe durata contractului, iar evoluția diferă după localitate, zonă, tipul locuinței și momentul renegocierii.
Cum îmi calculez propriul coș de cheltuieli?
Împarte cheltuielile din ultimele trei-șase luni în categorii, calculează ponderea fiecăreia în total și compară sumele plătite cu aceeași perioadă a anului anterior. Păstrează separat chiria, utilitățile, alimentele, transportul, sănătatea și serviciile recurente.
Surse consultate
- Eurostat — Annual inflation up to 3.2% in the euro area, May 2026
- AGERPRES — Rata anuală a inflației a urcat la 6,61% în luna septembrie
- Eurostat — House prices and rents continued to rise in Q2 2026
- AGERPRES — INS: Veniturile gospodăriilor au crescut, în medie, cu 13,6% în 2025
- Eurostat — Total household expenditure, corrected for inflation, and composition of EU household expenditure in 2024








Discuția cititorilor
Ai o opinie sau o întrebare despre acest articol? Spune-ne ce crezi.
Fii primul care deschide discuția.
Te rugăm să păstrezi un limbaj civilizat și să discuți la subiect. Comentariile spam sunt filtrate automat.