
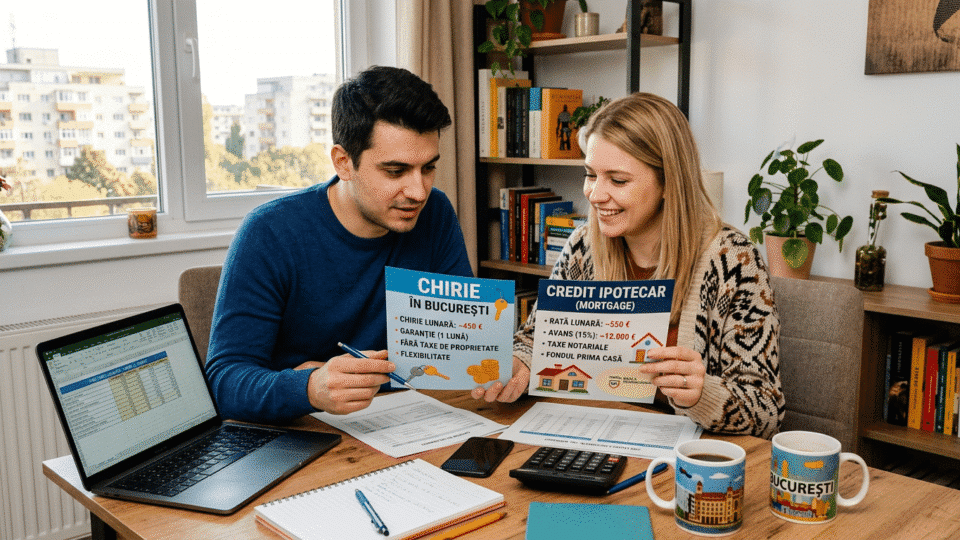
Pentru tot mai mulți români, una dintre cele mai dificile decizii financiare din 2026 este dacă merită să cumpere o locuință prin credit ipotecar sau dacă este mai prudent să rămână în chirie.
La prima vedere, răspunsul pare simplu: dacă rata este apropiată de chirie, mai bine plătești pentru propria locuință. În realitate însă, comparația este mai complicată. Avansul, dobânda, costurile notariale, asigurările, reparațiile, flexibilitatea profesională și perioada în care intenționezi să locuiești în aceeași zonă pot schimba complet calculul.
În august 2026, dilema devine și mai interesantă deoarece dobânzile ipotecare au început să fie ceva mai competitive, dar locuințele sunt în continuare scumpe.
Cum arată piața creditelor ipotecare în 2026
IRCC, indicele utilizat pentru numeroase credite ipotecare cu dobândă variabilă în lei, este de 5,56% pentru perioada 1 iulie – 30 septembrie 2026.
În paralel, băncile încearcă să atragă clienții prin perioade inițiale cu dobândă fixă.
În vara lui 2026 există, în funcție de bancă și de condițiile îndeplinite de client, oferte precum:
- UniCredit – dobândă fixă promoțională de la aproximativ 4,59% în primii doi ani;
- Raiffeisen – pentru anumite credite pentru locuințe eficiente energetic, dobândă de la 4,70% în primii trei ani;
- ING – dobânzi fixe în primii trei ani începând din zona 4,79%;
- BCR – ofertă de 4,99% fix în primii trei ani pentru anumite categorii de clienți.
Condițiile diferă semnificativ în funcție de venit, avans, încasarea salariului, asigurări, eficiența energetică a imobilului și profilul clientului, deci dobânda din reclamă nu trebuie confundată automat cu dobânda pe care o va primi orice solicitant.
De aceea, la compararea ofertelor trebuie urmărite în special DAE, costul total al creditului, marja după perioada fixă, comisioanele și asigurările, nu doar dobânda promoțională.
Pentru mai multe informații despre apartamente, poți consulta și Piața imobiliară, creditele și costul traiului în România în 2026: analiza completă care explică ce urmează, unde găsești detalii complementare despre acest subiect.
Dar locuințele sunt în continuare scumpe
Dobânzile ceva mai mici nu înseamnă automat că achiziția unei locuințe a devenit ieftină.
Indicele Imobiliare.ro arată că, în iulie 2026, prețul mediu solicitat pentru apartamente la nivel național era de aproximativ 2.031 euro/mp, cu 8,8% peste nivelul din iulie 2025.
Cu alte cuvinte, o parte din avantajul unor dobânzi mai mici poate fi absorbit de creșterea prețului proprietății.
Problema accesibilității locuințelor nu este nouă. Am analizat mai detaliat fenomenul în articolul Criza imobiliară în România: cauze, efecte și comparație cu prețurile din marile capitale, unde poate fi observat dezechilibrul dintre prețul locuințelor, venituri și costul finanțării.
Exemplu: apartament de 100.000 de euro cumpărat prin credit
Să luăm un exemplu simplificat.
Preț apartament: 100.000 euro
Avans 15%: 15.000 euro
Credit necesar: aproximativ 85.000 euro, adică aproximativ 425.000 lei dacă folosim pentru simplificarea calculului un curs de 5 lei/euro.
Pentru un credit de 425.000 lei pe 30 de ani, la o dobândă de 4,99%, rata matematică inițială ar fi în jur de:
2.280 lei/lună
Calculul este orientativ și nu include asigurări, comisioane, evaluarea proprietății sau alte costuri bancare.
Problema apare după expirarea dobânzii fixe.
De exemplu, dacă după trei ani dobânda ar deveni IRCC + 2,30 puncte procentuale, iar IRCC ar rămâne ipotetic la nivelul actual de 5,56%, dobânda ar fi aproximativ 7,86%.
În acest scenariu, pentru soldul rămas după cei trei ani, rata ar putea ajunge în jurul valorii de:
3.020 lei/lună
Este doar o simulare, deoarece nimeni nu știe astăzi care va fi IRCC peste trei ani.
Exact acesta este riscul pe care cumpărătorul trebuie să îl introducă în calcul.
Cum se compară cu chiria
În București, datele Storia pentru martie 2026 indicau o chirie medie solicitată de aproximativ 599 euro/lună pentru un apartament cu două camere.
La un curs rotunjit de 5 lei/euro, discutăm despre aproximativ:
3.000 lei/lună.
Astfel, într-un asemenea exemplu, rata inițială a creditului poate fi chiar mai mică decât chiria.
Dar comparația „3.000 lei chirie versus 2.280 lei rată” este incompletă.
Proprietarul mai suportă:
- avansul de 15.000 euro;
- costurile notariale;
- evaluarea imobilului;
- eventualele comisioane bancare;
- asigurarea obligatorie și eventual facultativă;
- impozitul pe proprietate;
- reparațiile;
- renovările;
- înlocuirea centralei, instalațiilor sau electrocasnicelor;
- eventualele costuri ale asociației pentru lucrări importante.
Chiriașul nu acumulează proprietate, dar nici nu blochează zeci de mii de euro în avans și nu suportă toate riscurile tehnice ale imobilului.
Marele avantaj al creditului: construiești un activ
Cel mai puternic argument pentru creditul ipotecar este că o parte din fiecare rată rambursează principalul.
După 10, 15 sau 20 de ani, nu ai plătit pur și simplu pentru dreptul de a locui într-un apartament. Ai acumulat proprietate.
Dacă locuința se apreciază în timp, avantajul poate deveni și mai mare.
În schimb, după 20 de ani de chirie poți avea libertate financiară și mobilitate, dar nu deții automat locuința în care ai stat.
De aceea, pentru o familie care intenționează să rămână mult timp în același oraș, cumpărarea poate avea sens chiar dacă în primii ani costurile sunt ceva mai mari.
Când creditul ipotecar poate fi alegerea mai bună
Creditul începe să devină atractiv dacă:
intenționezi să păstrezi locuința cel puțin 7–10 ani;
ai un venit stabil;
ai avansul fără să îți consumi toate economiile;
după plata avansului îți rămâne un fond de urgență;
rata poate fi plătită confortabil chiar dacă dobânda crește;
locuința se află într-o zonă cu cerere bună;
prețul de cumpărare este rezonabil comparativ cu chiria unei proprietăți similare.
Cumpărarea unei locuințe trebuie însă precedată de verificări serioase.
Înainte de semnarea contractului, merită consultat și ghidul InfoBuz Ce să verifici înainte să cumperi o locuință, o casă sau un teren, care explică verificarea cărții funciare, structurii, utilităților, actelor și eventualelor probleme ale imobilului.
Când chiria poate fi mai avantajoasă
Există și situații în care cumpărarea doar pentru că „rata este tot cât chiria” poate fi o greșeală.
Chiria poate fi mai potrivită dacă:
- nu știi în ce oraș vei lucra peste câțiva ani;
- venitul tău este instabil;
- nu ai încă un fond de urgență;
- avansul ți-ar consuma toate economiile;
- proprietățile din zona dorită sunt foarte scumpe;
- există șanse mari să te muți în următorii 3–5 ani;
- ai putea folosi capitalul necesar avansului pentru alte investiții;
- rata ar ajunge la limita bugetului familiei.
Chiria cumpără, practic, flexibilitate.
Dacă primești un loc de muncă mai bun în alt oraș, poți pleca. Dacă familia se mărește, poți căuta un apartament mai mare. Dacă veniturile scad, poți căuta o locuință mai ieftină.
Cu un credit ipotecar, mobilitatea este mai redusă.
Nu compara doar rata cu chiria
Una dintre cele mai frecvente greșeli este:
„Plătesc 600 euro chirie, iar rata ar fi 500 euro. Deci creditul este clar mai bun.”
Calculul corect trebuie să includă:
Cost proprietar = rată + asigurări + taxe + mentenanță + reparații + costul capitalului blocat în avans
comparat cu:
Cost chiriaș = chirie + eventuale costuri de mutare
Există însă o diferență importantă: partea din rată care rambursează principalul nu este o cheltuială pierdută în același sens ca dobânda. Ea crește capitalul pe care îl deții în proprietate.
Costul locuinței nu se termină la rată
În 2026 trebuie luate în calcul și costurile cu energia și întreținerea.
Facturile pot reprezenta câteva sute sau chiar mii de lei suplimentar în lunile dificile, în special în cazul caselor mari sau al apartamentelor slab izolate.
Contextul economic și energetic este analizat și în articolul InfoBuz România între austeritate și facturi mai mari: de ce 2026 este un an dificil pentru bugetele familiilor.
Tocmai de aceea, două apartamente cu același preț nu sunt neapărat la fel de avantajoase. Izolația, sistemul de încălzire, certificatul energetic și costurile reale de întreținere pot schimba cu sute de lei bugetul lunar.
O regulă simplă înainte să iei credit
Înainte să cumperi, fă un test financiar.
Dacă rata estimată este 2.500 lei, verifică dacă ai putea suporta:
3.200–3.500 lei pe lună timp de cel puțin câteva luni.
Dacă o asemenea rată ți-ar destabiliza complet bugetul, creditul este probabil prea mare.
Nu trebuie calculată doar rata pe care o poți obține astăzi, ci și rata pe care ai putea să o plătești într-un scenariu mai dificil.
Avans mare sau avans minim?
Un avans mai mare are trei avantaje importante:
- împrumuți mai puțini bani;
- rata lunară scade;
- plătești mai puțină dobândă pe întreaga perioadă.
În 2026, avansul pentru creditele ipotecare standard poate varia în funcție de bancă, imobil și situația clientului, iar unele bănci indică intervale de aproximativ 15–35% în funcție de tranzacție.
Totuși, nu este întotdeauna inteligent să folosești absolut toate economiile pentru avans.
Dacă după achiziție rămâi cu zero lei în cont, prima reparație importantă sau pierderea temporară a venitului poate crea probleme.
Credit sau chirie în 2026? Verdictul
Nu există un câștigător universal.
Creditul ipotecar poate fi mai avantajos pentru cei care au venit stabil, avans, rezerve financiare și intenționează să rămână mult timp în aceeași locuință.
Chiria poate fi mai avantajoasă pentru cei care apreciază flexibilitatea, se pot muta în următorii ani sau ar trebui să se îndatoreze până la limita bugetului pentru a cumpăra.
În 2026, situația este cu atât mai interesantă cu cât dobânzile fixe promoționale au coborât în unele cazuri sub 5%, dar prețurile solicitate pentru locuințe sunt încă semnificativ mai mari decât în urmă cu un an.
Așadar, întrebarea corectă nu este:
„Este rata mai mică decât chiria?”
ci:
„Pot susține această locuință 10–20 de ani fără ca ea să devină o povară financiară?”
Dacă răspunsul este da, creditul poate transforma o cheltuială lunară într-un activ pe termen lung.
Dacă răspunsul este incert, chiria poate cumpăra ceva la fel de valoros: timp și flexibilitate.
Întrebări frecvente
Este mai bine să plătesc rată decât chirie în 2026?
Poate fi mai avantajos dacă rata este sustenabilă, ai avans și fond de urgență și intenționezi să păstrezi locuința mulți ani. Simplul fapt că rata este apropiată de chirie nu este suficient pentru a decide.
Cât este IRCC în vara lui 2026?
IRCC aplicabil în perioada 1 iulie – 30 septembrie 2026 este de 5,56%.
Este mai sigură dobânda fixă?
Dobânda fixă oferă predictibilitate pe perioada pentru care este garantată. După expirarea acesteia, multe credite trec la o formulă de tip IRCC + marja fixă a băncii, motiv pentru care trebuie verificat contractul înainte de semnare.
Câți ani trebuie să locuiești într-o proprietate pentru ca achiziția să merite?
Nu există o perioadă universală, dar cu cât intenționezi să păstrezi locuința mai mult timp, cu atât costurile inițiale ale tranzacției sunt distribuite pe o perioadă mai lungă. Pentru perioade foarte scurte, chiria poate fi mai flexibilă.
Întrebări frecvente
Este mai avantajos un credit ipotecar decât chiria în 2026?
Depinde de situația financiară, avans, nivelul dobânzii și perioada în care intenționezi să locuiești în aceeași proprietate. Creditul poate fi avantajos pe termen lung deoarece acumulezi proprietate, în timp ce chiria oferă mai multă flexibilitate.
Cât este IRCC în trimestrul III din 2026?
Pentru perioada 1 iulie – 30 septembrie 2026, IRCC este de 5,56%. Acest indice influențează creditele ipotecare în lei cu dobândă variabilă bazată pe IRCC.
Este mai bine să aleg un credit cu dobândă fixă?
Dobânda fixă oferă predictibilitate în primii ani ai creditului și protecție împotriva creșterii ratelor în perioada respectivă. Trebuie însă verificată dobânda aplicată după expirarea perioadei fixe și formula de calcul ulterioară.
Ce costuri trebuie luate în calcul în afară de rata creditului?
Pe lângă rată, proprietarul poate avea costuri cu avansul, notarul, evaluarea imobilului, asigurările, impozitul, reparațiile, renovările și întreținerea proprietății.
Când este chiria o alegere mai bună?
Chiria poate fi mai avantajoasă dacă există posibilitatea să te muți în următorii câțiva ani, veniturile sunt instabile, nu ai suficiente economii pentru avans și fond de urgență sau locuințele din zona dorită sunt foarte scumpe.
Când merită să cumperi o locuință prin credit?
Achiziția poate avea mai mult sens dacă ai venituri stabile, un avans suficient, economii pentru situații neprevăzute și intenționezi să păstrezi locuința cel puțin câțiva ani, ideal pe termen mediu sau lung.
Este suficient să compar rata lunară cu chiria?
Nu. Trebuie comparat costul total al proprietății cu chiria. Rata include atât dobândă, cât și rambursarea principalului, dar proprietarul suportă suplimentar taxe, asigurări, reparații și alte costuri asociate locuinței.
Ce avans este recomandat pentru un credit ipotecar?
Avansul minim depinde de bancă și de tipul creditului, însă un avans mai mare reduce suma împrumutată, rata lunară și dobânda totală. Este recomandat să nu folosești toate economiile pentru avans și să păstrezi un fond de urgență.
Ce se întâmplă cu rata după terminarea perioadei cu dobândă fixă?
În multe cazuri, creditul trece la o dobândă variabilă calculată după formula IRCC plus marja fixă a băncii. Dacă IRCC este ridicat în acel moment, rata lunară poate crește.
Credit ipotecar sau chirie: care este concluzia pentru 2026?
Creditul poate fi mai potrivit pentru persoanele cu stabilitate financiară și planuri pe termen lung, în timp ce chiria poate fi preferabilă pentru cei care au nevoie de flexibilitate sau nu doresc să își asume riscul unei datorii pe termen lung.





Discuția cititorilor
Ai o opinie sau o întrebare despre acest articol? Spune-ne ce crezi.
Fii primul care deschide discuția.
Te rugăm să păstrezi un limbaj civilizat și să discuți la subiect. Comentariile spam sunt filtrate automat.