
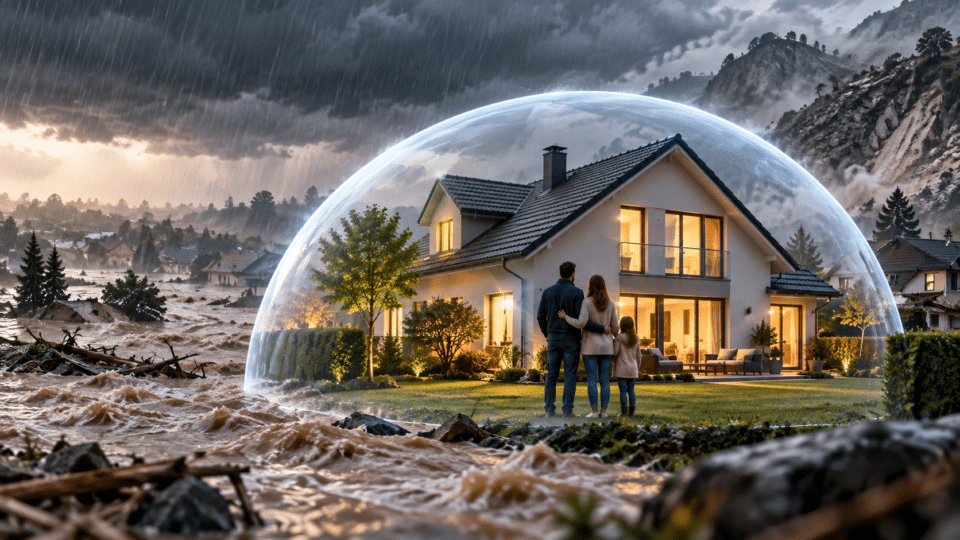
O țeavă sparte parchetul, un vecin inundă tavanul ori o furtună avariază acoperișul. Mulți proprietari se așteaptă ca asigurarea obligatorie a locuinței să plătească în oricare dintre aceste cazuri. Tocmai aici apare confuzia: PAD este o protecție pentru trei categorii de dezastre naturale, nu o poliță universală pentru orice daună produsă într-o casă sau într-un apartament.
Ce protejează, exact, PAD
Operatorul sistemului, Pool-ul de Asigurare Împotriva Dezastrelor Naturale (PAID/PADROM), enumeră trei riscuri: cutremure, inundații naturale și alunecări de teren. Expresia „inundații naturale” este importantă. Nu trebuie echivalată automat cu avaria unei instalații sanitare, o conductă spartă în bloc sau apa care vine de la vecin.
Obligația de asigurare se aplică, în condițiile prevăzute de lege, proprietarilor de locuințe înregistrate fiscal ca locuințe. Este valabilă atât pentru case, cât și pentru apartamente; chiriașul nu devine prin simpla închiriere titularul obligației legale.
Cât costă și de ce există două tarife
Conform informațiilor afișate de administratorul schemei la data documentării, polița obligatorie costă 130 lei sau 50 lei pe an, în funcție de tipul construcției. Nu alegi tariful după cât de valoroasă ți se pare locuința. Încadrarea rezultă din caracteristicile constructive definite legal și din informațiile folosite la emitere.
Prețul mic poate fi înșelător dacă este interpretat ca garanție pentru întregul patrimoniu. Polița are condiții, sume asigurate și proceduri de constatare. Pentru bunurile din casă, responsabilitatea civilă față de vecini, avariile instalațiilor și alte riscuri, proprietarii trebuie să examineze separat asigurarea facultativă.
Pentru a completa informațiile de mai sus, poți consulta și Sărăcia energetică începe să însemne și o casă prea fierbinte, un articol care dezvoltă un aspect direct legat de acest subiect.
PAD și polița facultativă sunt două straturi, nu rivali
Administratorul PAD explică faptul că cele două produse sunt complementare. PAD creează baza legală pentru riscurile naturale reglementate, iar polița facultativă poate completa protecția, în funcție de condițiile contractuale.
Exemplu: o casă are asigurare PAD, dar se sparge racordul unei mașini de spălat și apa afectează podeaua. Simplul fapt că există o pagubă produsă de apă nu dovedește că despăgubirea intră la „inundație” în sensul poliței obligatorii. Trebuie citită cauza daunei și verificată eventuala acoperire facultativă.
Dacă ai cumpărat locuința recent
Pe site-ul oficial există și un detaliu practic: dacă imobilul are deja o poliță PAD pe numele fostului proprietar, noul proprietar poate solicita modificarea asiguratului, fără a fi necesară, doar din acest motiv, o poliță nouă. Dacă nu există PAD valabil, verifică obligația de a-l încheia.
Nu presupune că polița facultativă a vânzătorului se transferă în aceleași condiții. Pentru ea contează contractul, asigurătorul și eventualele acorduri de cesiune.
Patru întrebări înainte să semnezi
Întreabă ce evenimente sunt acoperite și ce este exclus; care este limita de despăgubire; ce documente sunt necesare pentru o daună; în cât timp trebuie anunțat asigurătorul. Solicită condițiile scrise, nu te baza doar pe explicația de la telefon.
Pentru o casă, merită să verifici distinct anexele, garajul, gardurile, instalațiile și echipamentele fotovoltaice. Existența lor pe teren nu garantează includerea în poliță.
Cum procedezi după o daună
În primul rând, pune în siguranță persoanele. Documentează paguba prin fotografii și păstrează dovada intervențiilor de urgență. Anunță asigurătorul sau administratorul poliței conform procedurii aplicabile și evită lucrări ireversibile înainte de constatare, dacă nu sunt necesare pentru limitarea daunelor ori siguranță.
Nu promite nimănui că va fi despăgubit automat: încadrarea se face pe baza cauzei, a contractului și a verificărilor. Există servicii oficiale de verificare și identificare a poliței pe portalul PAD.
Ideea esențială
PAD este necesară, dar nu suficientă pentru o protecție completă a locuinței. Cele trei riscuri naturale trebuie înțelese separat de avariile cotidiene. Cea mai importantă verificare nu este cât plătești pe an, ci ce pagube rămân neasigurate.
Tarifele și explicațiile despre obligații au fost verificate pe portalul oficial PADROM la 14 octombrie 2026; condițiile contractuale concrete prevalează în cazul unei daune.




Discuția cititorilor
Ai o opinie sau o întrebare despre acest articol? Spune-ne ce crezi.
Fii primul care deschide discuția.
Te rugăm să păstrezi un limbaj civilizat și să discuți la subiect. Comentariile spam sunt filtrate automat.